20220522-市场资讯
========================================= 【经济数据预览】 1、国内经济运行情况 4月,固定资产投资累计同比增长6.8%(前值+9.3%);社零累计同比减少0.2%(前值+3.27%);工业增加值累计同比增长4.0%(前值+6.5%)。 价格数据方面,4月PPI同比增长8.0%(前值+8.3%),CPI同比增长2.1%(前值+1.5%)。 金融数据方面,4月M2增速回升至10.5%(前值+9.7%),社融存量增速回落至10.2%(前值+10.6%)。 PMI方面,4月国内制造业PMI指数为47.4%(前值49.5%),非制造业PMI指数为41.9%(前
=========================================
【经济数据预览】
1、国内经济运行情况
4月,固定资产投资累计同比增长6.8%(前值+9.3%);社零累计同比减少0.2%(前值+3.27%);工业增加值累计同比增长4.0%(前值+6.5%)。
价格数据方面,4月PPI同比增长8.0%(前值+8.3%),CPI同比增长2.1%(前值+1.5%)。
金融数据方面,4月M2增速回升至10.5%(前值+9.7%),社融存量增速回落至10.2%(前值+10.6%)。
PMI方面,4月国内制造业PMI指数为47.4%(前值49.5%),非制造业PMI指数为41.9%(前值48.4%)。
———————————————————————–
2、行业数据追踪
上游资源品方面,本周原油价格下行,LME铜、LME铝、LME锌价格上行。
中游工业品方面,玻璃价格上行,钢铁、水泥、PTA、乙二醇、PVC、PE价格下行。
下游消费品方面,猪肉价格略有上升,4月汽车销售量同比下降。
TMT方面,4月液晶面板价格下跌,本周储存器价格基本不变、闪存价格下跌。
交运方面,本周波罗的海干散货指数上行。
=========================================
5月LPR迎来超预期“降息”。5月20日,中国人民银行授权全国银行间同业拆借中心公布,最新一期贷款市场报价利率(LPR)为:1年期LPR为3.7%,维持不变,5年期以上LPR为4.45%,较4月下调15BP。分析指出,5月LPR报价明显超出市场预期:一是两种期限LPR中,仅挂钩房贷的5年期以上LPR下降,显示出明显的指向性;二是降幅超出预期,自2019年8月LPR改革以来,5年期以上LPR首次出现15个基点较大降幅。
=========================================
欧盟近日出台的RePowerEU计划草案提出,2022年屋顶光伏发电量增加15TWh,该草案还要求欧盟和各国政府今年采取行动,将屋顶光伏装置的安装申请许可时间缩短至三个月,并提出“到2025年,所有新建筑以及能耗等级D或以上的现有建筑,都应安装屋顶光伏设备”。
=========================================
据经济观察网,地方住建系统人士表示,因为房住不炒是大前提,所以各地都在试探底线,“既怕它没有起色,又怕它起得过猛”。目前救市面临一个困难在于,与2008年相比,楼市所在的宏观基本面已发生巨大变化。
南京市房地产市场交易中心工作人员表示,目前南京二手房交易需要购房证明。5月20日下午有两个小时是不需要购房证明的,后来被临时“叫停”了,让窗口继续收。
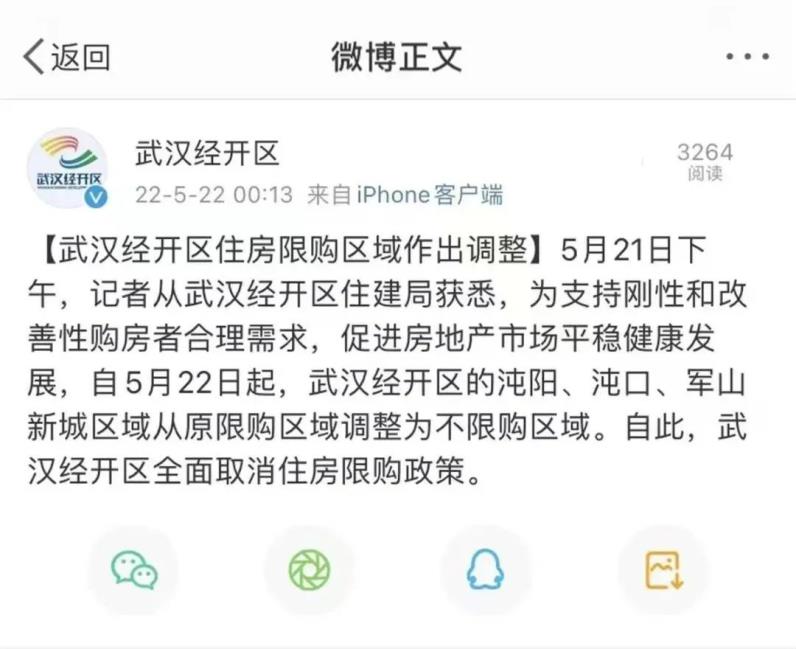
5月22日凌晨,武汉经开区官方微博发布消息称,“为支持刚性和改善性购房者合理需求,促进房地产市场平稳健康发展,自5月22日起,武汉经开区的沌阳、沌口、军山新城区域从原限购区域调整为不限购区域。自此,武汉经开区全面取消住房限购政策。目前,该条微博已被删除。
=========================================
钢铁:本周钢材价格下跌,螺纹钢利润下滑。螺纹钢产量周环比下滑,五大钢材厂库周环比下滑、社库周环比下滑。周五央行超预期调降五年期以上 LPR15BP,地产端政策刺激力度加大,提振钢材消费信心,叠加上海地区疫情缓和,复工复产逐步推进,钢材需求边际改善预期较强。
=========================================
根据中国氯碱网数据,4月份国内轻质纯碱均价2543元/吨,环比持平,5月初上涨至2757元/吨;重质纯碱均价2643元/吨,环比持平,5月初价格上涨至2793元/吨。春节后随着贸易商、下游工厂补库需求增加,纯碱行业库存持续下降。
根据卓创资讯统计,截至5月19日,国内纯碱行业库存71.0万吨,相比年初的177.0万吨减少40%。
根据百川盈孚统计,2021年国内纯碱消费量约2600万吨,其中47%为平板玻璃,17%为日用玻璃,8%为光伏玻璃,28%为其他化工领域,地产相关仍为主要应用场景。
欧洲地区纯碱工艺主要为氨碱法,受到俄乌冲突,天然气价格高企,抬高原料合成氨及燃料动力价格,成本曲线上移,与国内纯碱形成价差,刺激国内纯碱出口量提升。据海关总署数据,3月份纯碱出口量为14.4万吨,同比+70%。
【相关标的】
建议关注纯碱龙头企业三友化工,高弹性标的双环科技、山东海化、远兴能源、中盐化工、苏盐井神。
=========================================
4月主要生猪上市企业销售情况:猪价有所上涨,但仍处低位,饲料成本高企,猪企利润依然承压。量上,4月主要生猪企业出栏1017.42万头,月环比增0.1%。价上,猪价整体呈现震荡上行的趋势,环比普遍上涨,牧原、正邦、温氏、新希望、天邦分别环比7.6%、10.9%、9.5%、9.0%、12.1%。
根据中国养猪网,5月20日生猪(外三元)价格16.01元/公斤,较上周上涨了3.6%,上涨迹象较为明显。
=========================================
银行:此次5年期LPR调降幅度超乎市场预料,反映货币政策加大逆周期调控力度,释放出更为强烈的“稳增长”信号。站在银行的角度,LPR的下调会对息差表现形成拖累,但需要注意的是,4月以来央行通过降准、建立存款利率市场化调整机制等方式,已经对银行的负债成本带来了有效的压降,负债端成本的下降有助于减轻下调LPR对银行息差带来的压力。
当前制约银行股行情的关键因素仍在于对地产和经济的极度悲观预期。随着政策托底地产的力度持续提升和疫情的缓和,房地产行业不良生成的压力有望边际得到缓解,助推银行估值得到修复。
重要公司公告:招行行长人选落地;南京银行第一大股东增持2.33%股份。下周关注:国新办举行国务院政策例行吹风会。
=========================================
根据国家邮政局,2022年4月全国快递业务量为74.8亿件,同比下降11.9%;快递业务收入完成740.5亿元,同比下降10.1%,主要系本轮疫情蔓延,防疫政策限制下生产端与消费端受限,快递运输受阻。
2022年4月,顺丰、韵达、申通、圆通快递业务量分别为7.47亿件、11.32亿件、7.91亿件、12.46亿件,同比分别下降10.43%、19.37%、7.70%、4.81%;票均收入分别为15.4元、2.53元、2.57元、2.51元,顺丰票均收入同比下降2.78%,韵达、申通、圆通票均收入同比分别回升24.02%、20.66%、16.74%。其中,顺丰主动减少低毛利率的电商产品致业务量两位数下降,韵达受山西太原物流园疫情影响快递量大幅下降,而通达系快递票均收入大幅提升,主要系去年同期价格竞争激烈造成同比低基数及2022Q1物流成本大幅上涨带动价格提升。
5月下旬苏宁易购、淘宝、京东将陆续启动“618”大促,预计此前受疫情影响区域的快递需求或迎来大幅度反弹。
=========================================
世卫组织刚果(金)办公室当地时间5月20日发布消息说,自今年年初以来,该国共有1200多人疑似感染猴痘病毒,病例遍布全国18个省,造成58人死亡。报道指出,继英国之后,全球已有11个国家报告了猴痘确诊或疑似病例。
【相关标的】
国内已有多家IVD企业已经研发出猴痘病毒检测试剂盒,暂无注册证,仅可用于科研和疾控领域。
圣湘生物:公司科研产品中已储备猴痘病毒核酸检测试剂盒(PCR-荧光探针法),通过特异性检测猴痘病毒的核酸片段,可以快速鉴别出猴痘病毒。
达安基因:达安基因5月10日在投资者互动平台表示,公司有猴痘病毒相关科研产品储备,但目前暂无相关获证试剂。
之江生物:资料显示,之江生物公司产品中有猴痘病毒核酸测定试剂盒(荧光PCR法)。
硕世生物:官网显示,该公司拥有猴痘病毒核酸检测试剂盒(荧光PCR法),据报道该产品仅供于疾控及科研用途。
=========================================
5月20日晚间,国际指数编制公司富时罗素公布了富时全球股票指数系列的季度审议结果,该调整将于6月17日收盘后正式生效。本次调整涉及的中国股票较少,市值超700亿元的锂电龙头先导智能,成为唯一被剔除的A股大盘股标的。新纳入4只港股,均为微小盘股;剔除1只B股,为*ST山航B。
今年以来,先导智能的外资持股比例居高不下,多次超过27%的预警线。最新数据显示,外资持有先导智能的A股总数为4.16亿股,占公司总股本比例的26.62%。
根据交易所规定,当外资持股比例超过24%时,下一个交易日会公布该股的最新外资持股情况;超过28%后,沪深股通暂停买入,只能卖出;超过30%,外资全部买入通道关闭,只能卖出。
=========================================
据数据宝统计,近一周机构调研A股上市公司数量有700多家。从调研机构类型来看,证券公司调研相对最广泛,共调研120多家公司。汇川技术成为近一周调研机构数量最多的股票,合计有270家机构调研该公司。
=========================================
据市场消息,在发现京东方未经允许擅自更改苹果设定的屏幕规格后,苹果正考虑取消授予该公司的多达3000万块iPhone 14 OLED屏幕订单。
=========================================
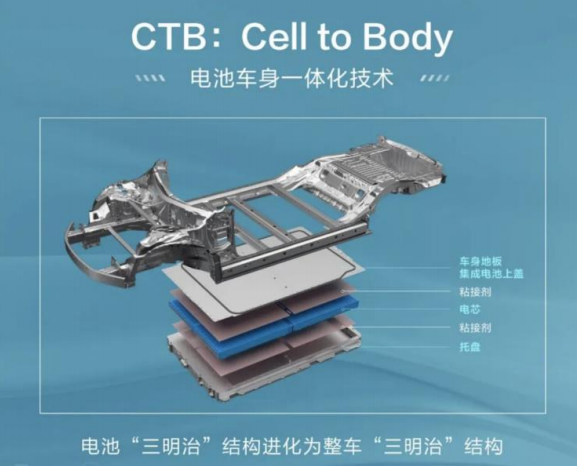
比亚迪发布CTB电池车身一体化技术及首款搭载CTB技术的e平台3.0车型——海豹,预售价格为21.28万元-28.98万元。搭载CTB技术的e平台3.0,在安全、操控、高效和美学方面实现新突破。
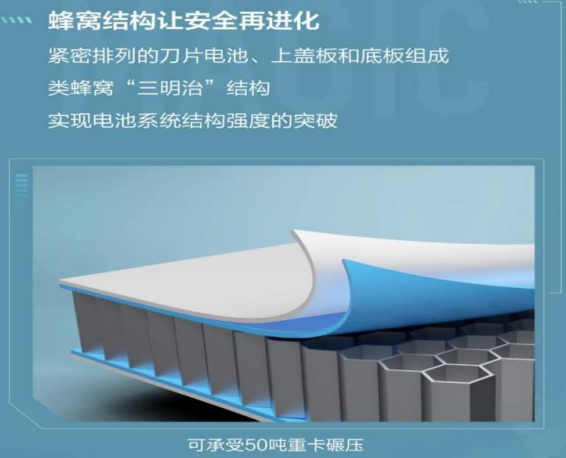
CTB—电池车身一体化技术将刀片电池紧密排列,形成蜂窝状阵列,并与车身底板和上盖板通过粘结剂组合成“三明治”结构,为整车提供了超强的安全保障与动力性能。
【相关标的】
建议关注电动车板块三条主线:
主线 1:长期竞争格局向好,且短期有边际变化的环节。关注:电池环节的【宁德时代】、隔膜环节的【恩捷股份】、热管理的【三花智控】、高压直流的【宏发股份】、薄膜电容的【法拉电子】等,建议关注【中熔电气】。
主线 2:4680 技术迭代,带动产业链升级。4680 目前可以做到 210 Wh/kg,后续若体系上使用高镍 91 系和硅基负极,系统能量密度有可能接近 270Wh/kg,并可以极大程度解决高镍系热管理难题。重点关注:大圆柱外壳的【科达利】、【斯莱克】和其他结构件标的;高镍正极的【容百科技】、【当升科技】、【芳源股份】、【长远锂科】、【华友钴业】、【振华新材】、【中伟股份】、【格林美】;布局 LiFSI 的【天赐材料】、【新宙邦】和碳纳米管领域的相关标的。
主线 3:看 2-3 年维度仍供需偏紧的高景气产业链环节。关注:隔膜环节【恩捷股份】、【星源材质】、【沧州明珠】、【中材科技】;铜箔环节【诺德股份】、【嘉元科技】、【远东股份】;负极环节【璞泰来】、【中科电气】、【杉杉股份】、【贝特瑞】、【翔丰华】等。
=========================================
据中国基金报,阳光电源罕见发布一条“自愿性披露公告”,专门说明2021年业绩下滑原因。受益于行业高景气度,2020年至2021年前三季度阳光电源一直维持着业绩高速增长,公司股价走出2年20倍超强表现。但2021年四季度其扣非净利突然直接亏损,导致全年扣非净利下滑28%,股价随之大幅回调。
=========================================
【人民币贬值的原因与展望】
一、2022年以来人民币汇率走势分为两个阶段
第一阶段是2022年初至2月底,人民币震荡小幅升值,同期美元指数也小幅升值,这与2021年下半年以来人民币与美元的走势基本一致;
第二阶段是3月以来,人民币持续贬值,而美元震荡走强。最近一个月人民币出现快速下跌,人民币中间价由6.35下跌至6.79,连续跌破重要关口,短短一个月内跌幅达到6.9%。
———————————————————————–
二、近期人民币快速贬值的外因与内因
外因:美元快速升值是人民币贬值的直接原因。
内因:
1)金融账户:中美利差显著收窄至持续倒挂导致债券投资资本外流,股票市场大幅调整与汇率贬值传染,股票市场资本流出;
2)经常账户:上海疫情加剧对中国出口前景担忧,全国疫情点多、面广、频发,加大经济此前下行趋势,疫情过后经济修复也较为缓慢。
评价:人民币适当贬值一方面有利于释放CFETS指数的高估,缓冲出口下行压力;另一方面有助于释放货币政策操作空间。但需警惕持续的贬值预期:1)放大股市波动,与股市共振;2)延迟结汇,加大购汇,推动汇率更快贬值。
———————————————————————–
三、美元与人民币的未来走势展望
美元:短期仍将保持强势,可能还有进一步上行空间。美联储紧缩预期的不确定性,叠加美强欧弱的基本面和欧央行对加息的谨慎仍将支撑美元,不排除欧元兑美元汇率破1.0。未来美元的变盘可能需要等待美国通胀显著回落以及欧央行向外界传递加息预期。
人民币:短期仍有贬值压力,贬值速度放缓。短期贬值压力已较大程度释放,相比2015年,境内主体的外汇资产负债改善,恐慌式换汇概率较低。人民币是否破7取决于美元继续上行幅度、中国出口前景以及央行的政策。基本面不支持人民币汇率继续大幅贬值。但如果美元上行幅度过大,不排除年内会跌破7.0。考虑到央行可能会出手干预,跌破7.0之后,人民币汇率继续急跌的概率不大。下半年随着美元拐点到来和国内经济企稳反弹,人民币汇率有望再次走强。
6.7-6.8是2015年811汇改以来至今人民币兑美元汇率的平均水平,6.8这个位置也是2018年8月远期售汇风险准备金率升到20%(贬值期间)和2020年10月降到0(升值期间)的位置。因此,一旦跌破6.8,逼近7.0的整数关口,不排除央行将会加大对人民币汇率的预期管理。例如,提高金融机构远期售汇风险准备金、重启逆周期因子、在人民币离岸市场进行干预等。
=========================================
【重要公告】
————重大事项————
中远海控:控股股东拟增持15亿元-30亿元公司A股和H股。
中国电建:拟定增募资不超过150亿元,用于粤港澳大湾区深圳都市圈城际铁路深圳至惠州城际前海保税区至坪地段工程1标(前保-五和)施工总承包项目、越南金瓯1号350MW海上风电EPC项目、云阳建全抽水蓄能电站项目等。
协鑫集成:与彩虹集团新能源股份有限公司签署《战略合作协议》,协议约定于2022年5月至2024年4月期间,公司向彩虹新能源采购光伏玻璃,合作总金额预计为20.21亿元。
金莱特:子公司拟投资港华生物 拓展电子烟产业布局。
*ST济堂:因2021年年报未及时披露 遭证监会立案。
*ST邦讯:因2021年年报未及时披露 遭证监会立案。
金科股份:控股股东所持0.85%股份被强制平仓。
傲农生物:经公司初步核算,1至4月,公司饲料销量85.23万吨,同比增长3.72%,公司继续按计划推进并力争完成2022年饲料外销400万吨的目标;1至4月,公司累计销售生猪143.2万头,同比增长93.4%,公司从4月份起生猪销售头均毛利较今年一季度已有明显改善。公司继续按计划推进并力争完成2022年生猪销售550万头的目标。
首钢股份:股东宝武集团拟减持不超5%股份。
————融资重组————
招商银行:董事会批准全额赎回10亿美元境外优先股。
航天宏图:拟发行可转债不超10.6亿元。
华神科技:拟向间接控股股东定增募资不超4亿元。
测绘股份:拟发行可转债不超4.07亿元 用于算力中心及生产基地建设等项目。
*ST新文:拟向双创炫勉定增募资不超2.76亿元。
方邦股份:拟终止向特定对象发行A股股票事项。
北清环能:公司实际控制人变更为山东省国资委。
————经营业绩————
中国联通:截至4月份5G套餐用户累计到达1.75亿户。
中国移动:4月移动业务客户数净减24.2万户。
————投资并购————
音飞储存:正在筹划购买伍强智能100%股权 股票停牌。
————股权转让————
香农芯创:拟以236.71万元出售聚隆机器人。
西藏矿业:拟公开挂牌转让白银扎布耶100%股权。
深康佳A:拟挂牌转让西安华盛佳成置业有限公司100%股权。
————中标合同————
天源环保:联合体中标垃圾填埋场浓缩液处理项目EPCO总承包项目。
中兰环保:联合中标生活垃圾填埋场封场项目。
双良节能:控股子公司预中标2.14亿元项目。
华康医疗:预中标1.01亿元新华医院项目。
德才股份:联合体中标跨海大桥高架路二期工程二标段项目。
贵州百灵:签订技术开发合作合同。
————经营业务————
阳光电源:针对2021年利润下滑的原因,公司已总结相关经验教训,未来将大力提升电站开发、储能等项目精细化管理水平,规避项目经营风险,同时将加大回款催收力度和提升公司内部管理效能。
卫光生物:公司药品冻干人用狂犬病疫苗(鸡胚细胞)临床试验申请获得受理。中能电气:拟设子公司开展便携式储能产品等相关业务。
迈为股份:拟21亿元投建迈为半导体装备项目。
中牧股份:拟以3453.9万元在黄冈动物药品厂新建消毒剂项目。
赛托生物:子公司获得阿联酋的药品注册批件。
贝达药业:BPI-442096片拟用于晚期实体瘤的临床试验申请获美国FDA批准。
————增减持————
立方数科:股东樊立拟减持不超过6%。
河化股份:河化集团拟减持不超过6%。
丽人丽妆:股东Crescent Lily拟减持不超2%。
智洋创新:实控人及部分董监高拟合计增持900万元-1520万元股份。
塞力医疗:雁丰向日葵1号私募证券投资基金拟减持不超3%股份。
中粮资本:股东弘毅弘量拟减持不超3%。
迪威尔:股东陆卫东拟减持不超2.12%。
威龙股份:股东青岛鑫诚洪泰智造投资中心(有限合伙)拟清仓减持。
————风险提示————
四连板清源股份:在欧洲区域销售的光伏屋顶支架产品占比较小。
中化岩土:董事长吴延炜遭证监会立案。
=========================================