20220411-市场观点
一周市场要点及回顾 欧盟决定对俄罗斯煤炭实行禁运,禁运措施将在120天“过渡期”结束后生效。此外,日本宣布禁止从俄进口煤炭。 本周继续关注俄乌局势,上周西方对俄制裁再度加码,欧盟禁止从俄罗斯进口煤炭,美国禁止从俄罗斯进口石油、天然气、煤炭和其他能源产品。拜登签署法案,暂停与俄罗斯和白俄罗斯正常贸易关系。乌克兰总统泽连斯基4月9日早些时候表示,乌克兰“已准备好”与俄罗斯继续谈判解决问题。 经济数据方面,本周中国将公布重磅进出口数据、CPI、PPI通胀数据以及新增社融、M2增速等金融数据,在经历了1月的创纪录新增和2月的不及预期后,市场对即将公布的3月的金融数据格外关注。 实体融资需求低迷,信用扩
一周市场要点及回顾
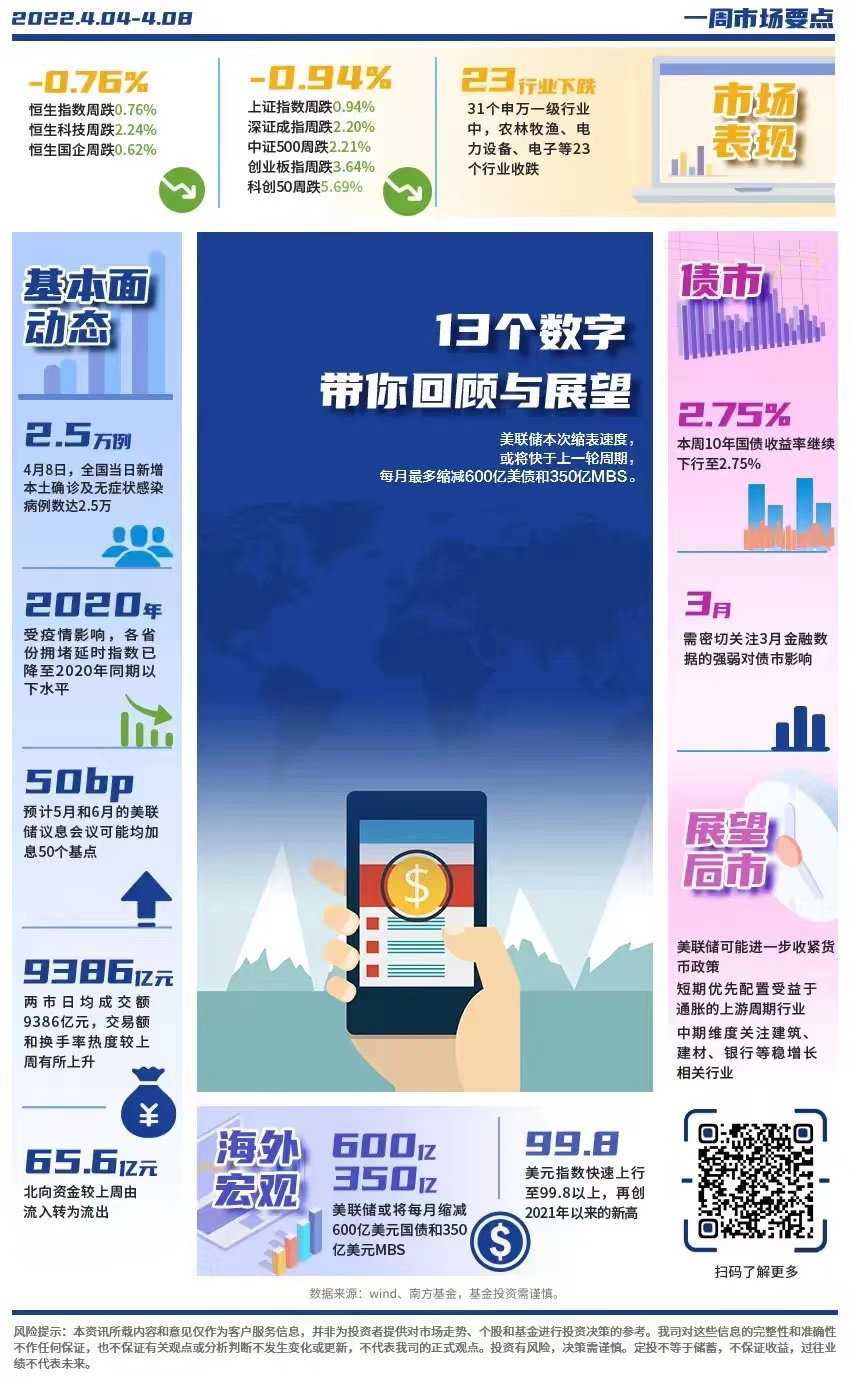
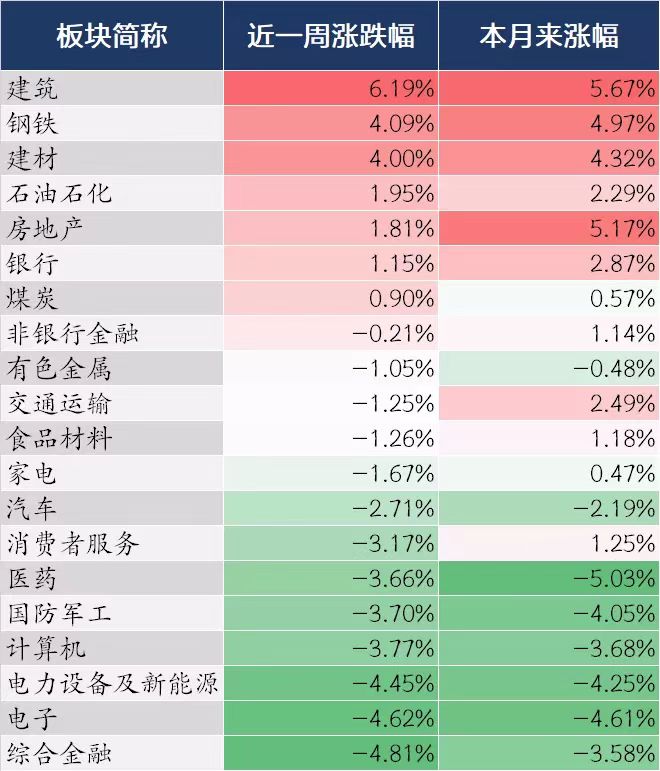
欧盟决定对俄罗斯煤炭实行禁运,禁运措施将在120天“过渡期”结束后生效。此外,日本宣布禁止从俄进口煤炭。
本周继续关注俄乌局势,上周西方对俄制裁再度加码,欧盟禁止从俄罗斯进口煤炭,美国禁止从俄罗斯进口石油、天然气、煤炭和其他能源产品。拜登签署法案,暂停与俄罗斯和白俄罗斯正常贸易关系。乌克兰总统泽连斯基4月9日早些时候表示,乌克兰“已准备好”与俄罗斯继续谈判解决问题。
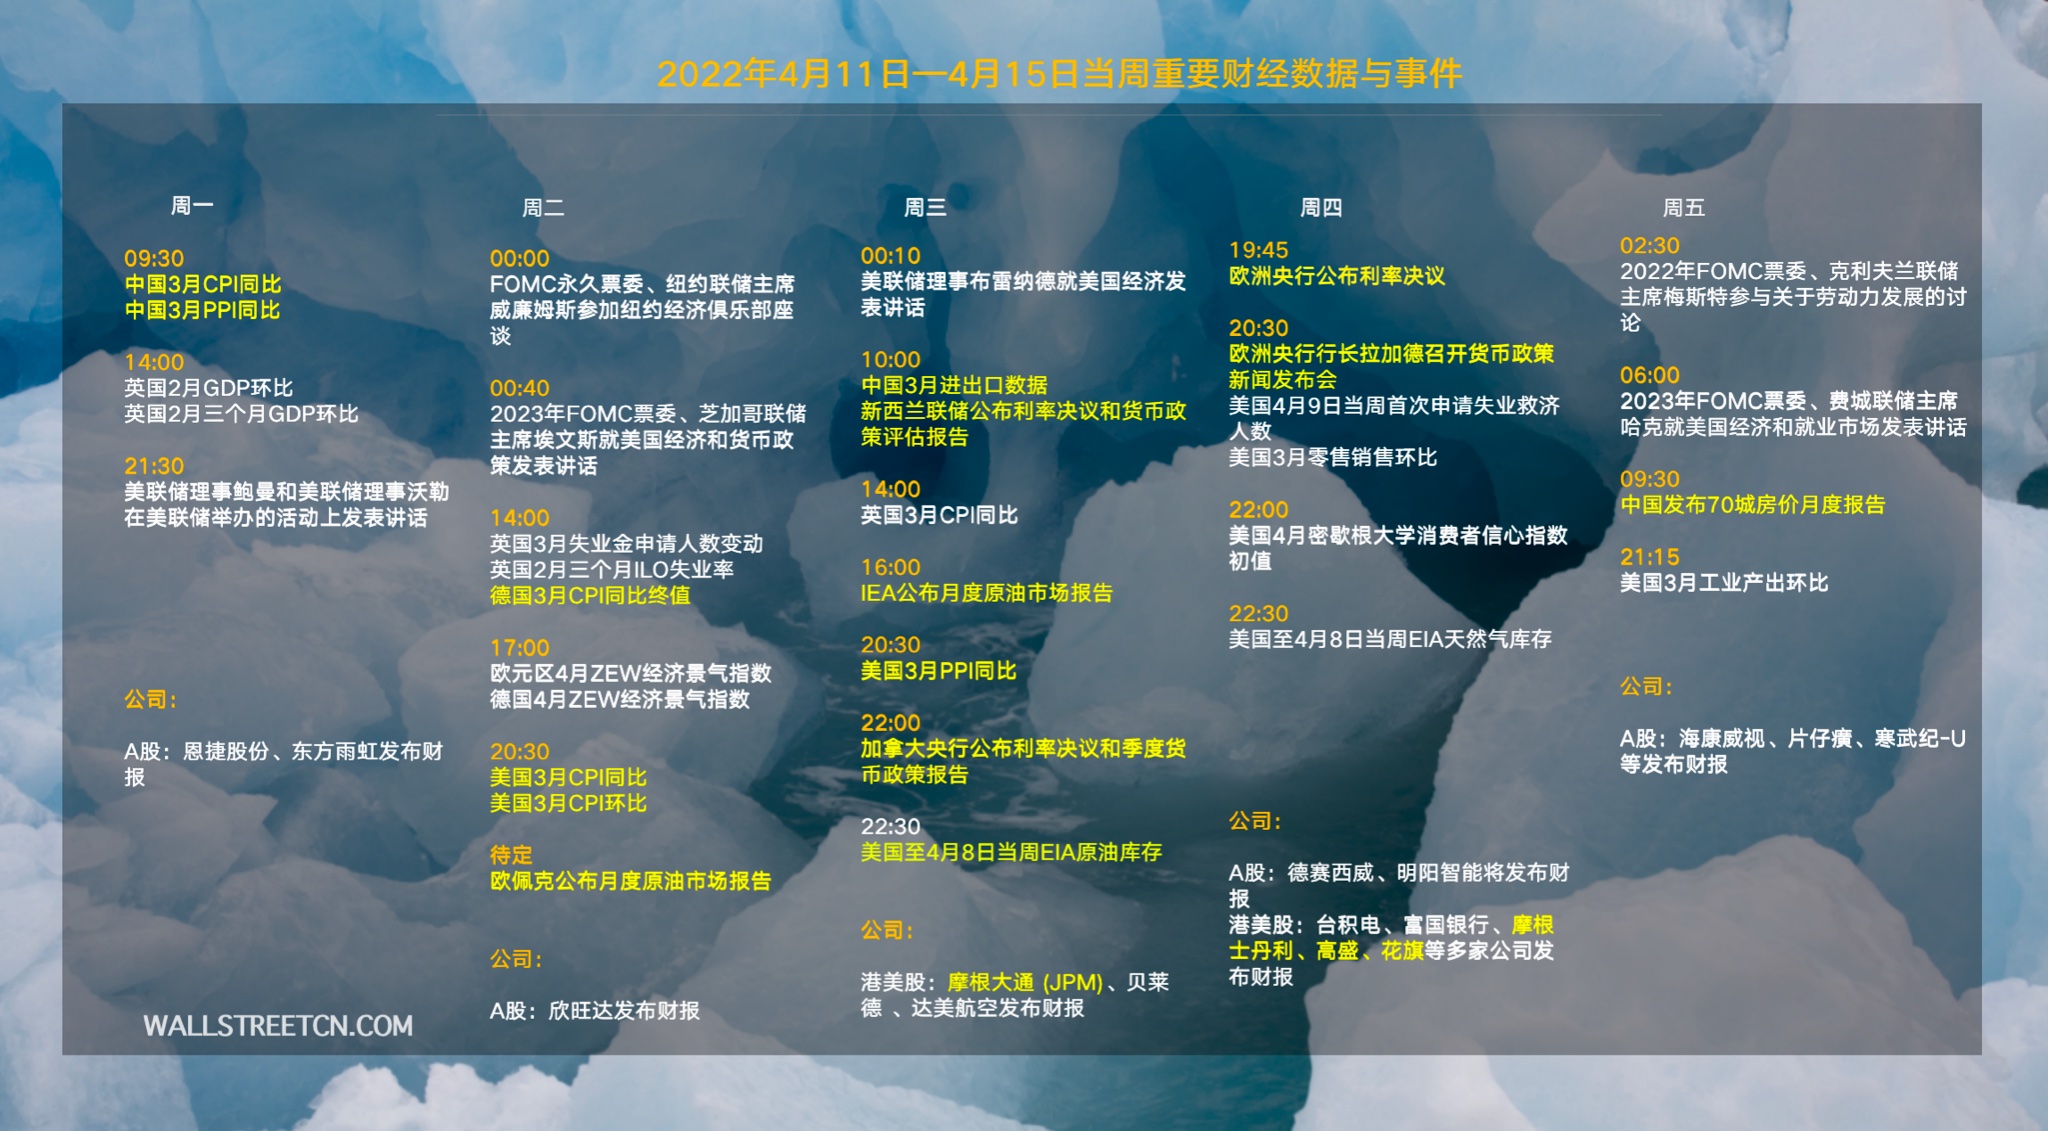
经济数据方面,本周中国将公布重磅进出口数据、CPI、PPI通胀数据以及新增社融、M2增速等金融数据,在经历了1月的创纪录新增和2月的不及预期后,市场对即将公布的3月的金融数据格外关注。
实体融资需求低迷,信用扩张仍然较为困难。在稳增长背景下,政策继续推动信贷投放,不过实体融资需求依然低迷,尤其是3月疫情大幅拖累经济活动。根据央行调查问卷,一季度贷款需求指数较去年同期减少5.2个百分点,制造业贷款需求指数较去年同期也有所放缓,当前实体融资需求依然低迷。
稳增长需要依靠信用扩张,盈利的预期才能修复。在社融大幅放量之前,经济预期越差,市场风险偏好越低,低估值、高股息、稳增长板块优势越明显。当社融放量,更大力度的政策就兑现了,市场开始预期经济在未来会好转,同时剩余流动性增加也能提升风险偏好,这是时候成长和消费的预期开始逐步恢复。
上海地区疫情对整车企业影响最大,多数车企已进入减缓生产和部分停产阶段。目前已受影响的是蔚来。
蔚来汽车宣布暂停生产。蔚来汽车公告称,自3月份以来,因为疫情原因,公司位于吉林、上海、江苏等多地供应链合作伙伴陆续停产,目前尚未恢复。
马斯克在Twitter宣布特斯拉或考虑大规模进入锂资源开采与冶炼产业。2020年9月,特斯拉宣布已获得美国内华达州1万英亩黏土锂矿床的开采权。截至目前,与特斯拉签订长协订单的锂企业包括赣锋锂业、雅化集团、美国雅宝(二级供应商)等。
联合国粮农组织发布报告称,由于俄乌冲突对主要粮食和植物油市场造成冲击,3月份世界粮食商品价格指数环比大幅上涨12.6%,达到有史以来的最高水平。该组织将2022年全球小麦产量预测从上月的7.9亿吨下调至7.84亿吨。
摩根大通分析师预计,今年乌克兰玉米产量同比将至少下降40%,乌克兰20%以上冬小麦可能无法收割,预计不久的将来会出现前所未有的“严重农业供应冲击”,推升库存食品价格达到历史新高。
国家发改委表示,近期猪粮比价持续低于5:1,处于过度下跌一级预警区间;将会同有关方面将开展年内第四批中央冻猪肉储备收储工作,拟于近日再收储4万吨冻猪肉。
A股五大上市猪企3月销量环比均增加,同比则除正邦科技外,全部实现增长。具体来看,温氏股份销量同比增幅最高,达143.63%;正邦科技环比增长最多,为93.36%。
下周共有40家公司合计26.87亿股限售股陆续解禁,按4月8日收盘价计算,解禁市值为600.26亿元。解禁市值居前三位的是德方纳米(182.07亿元)、鄂尔多斯(98.61亿元)、国联证券(57.16亿元),解禁股数居前三位的是国联证券(4.54亿股)、鄂尔多斯(3.28亿股)、华孚时尚(2.74亿股)。
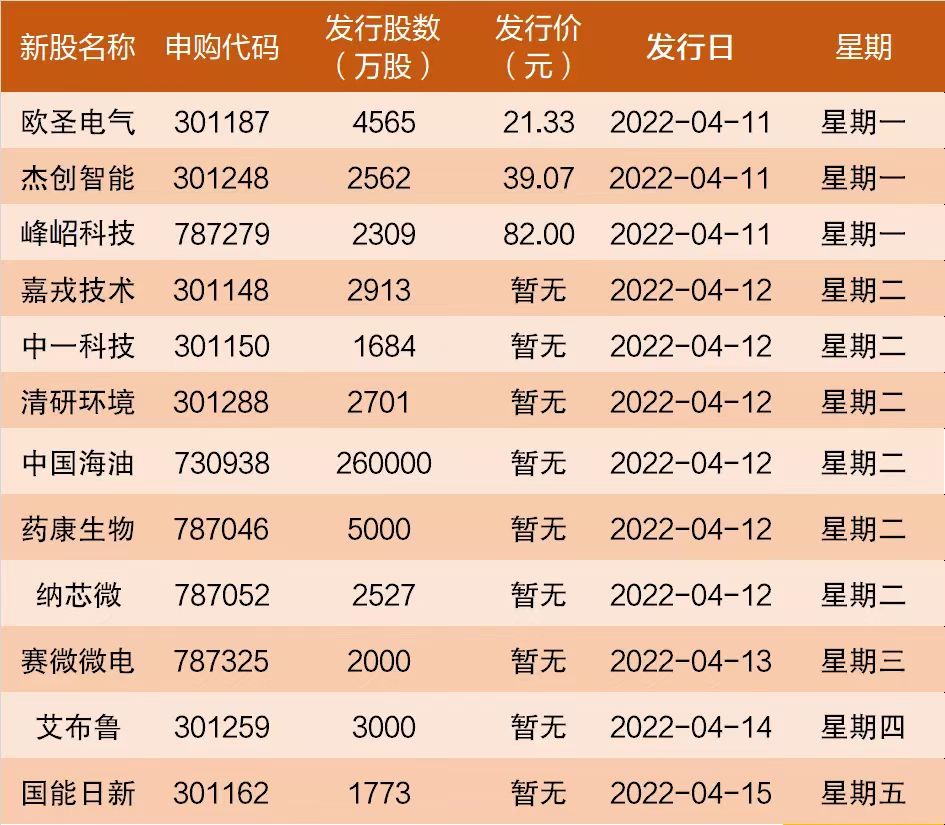
下周将有12只新股发行,累计发行数量约33亿股,预计募集资金75.92亿元。4月11日发行的是峰岹科技、杰创智能、欧圣电气,4月12日发行的是纳芯微、药康生物、中国海油、清研环境、中一科技、嘉戎技术,4月13日发行的是赛微微电,4月14日发行的是艾布鲁,4月15日发行的是国能日新。