20220406-市场观点
A股上市公司股息率平均值为1.47%;银行、钢铁、纺织服饰行业股息率居前;115家公司近12个月股息率超过5%,12家公司股息率超过10%。分析称,年初以来一年期国债收益率与股息率利差不断收窄,从复盘来看,这往往是市场逐步步入底部区域信号。 一季度商品主题类基金表现最好,低风险偏好基金表现稳健,QDII型基金分化,受A股市场表现不佳影响,偏股基金表现最差。 德国副总理表示,对俄罗斯能源供应实行禁运可能会终结德国繁荣;德国没有以其他方式进口天然气和石油基础设施;完全拒绝俄罗斯能源供应,可能会导致世界上最大化工企业巴斯夫关闭。 全球最大化工企业巴斯夫表示,如果将向德国路德维希港基地供应的天然气,减
A股上市公司股息率平均值为1.47%;银行、钢铁、纺织服饰行业股息率居前;115家公司近12个月股息率超过5%,12家公司股息率超过10%。分析称,年初以来一年期国债收益率与股息率利差不断收窄,从复盘来看,这往往是市场逐步步入底部区域信号。
一季度商品主题类基金表现最好,低风险偏好基金表现稳健,QDII型基金分化,受A股市场表现不佳影响,偏股基金表现最差。
德国副总理表示,对俄罗斯能源供应实行禁运可能会终结德国繁荣;德国没有以其他方式进口天然气和石油基础设施;完全拒绝俄罗斯能源供应,可能会导致世界上最大化工企业巴斯夫关闭。
全球最大化工企业巴斯夫表示,如果将向德国路德维希港基地供应的天然气,减少至当前需求的一半以下,将导致路德维希港基地运营完全停止。
若欧洲天然气短缺,那么欧洲化工品短期供给或将严重受限,进而推升化工品价格。欧洲是全球重要的维生素生产基地,若天然气短缺对欧洲维生素生产造成影响,将对全球维生素供给端造成显著影响。欧洲MDI和TDI产能占比达28%,如果供应出现问题,将很大程度提升我国MDI和TDI的出口量,对万华化学、沧州大化等行业头部企业形成利好。
国家医保局、国务院联防联控机制联合印发通知,下调公立医疗机构新冠病毒核酸检测的政府指导价,单人单检降至不高于每人份28元,多人混检统一降至每人份不高于8元。
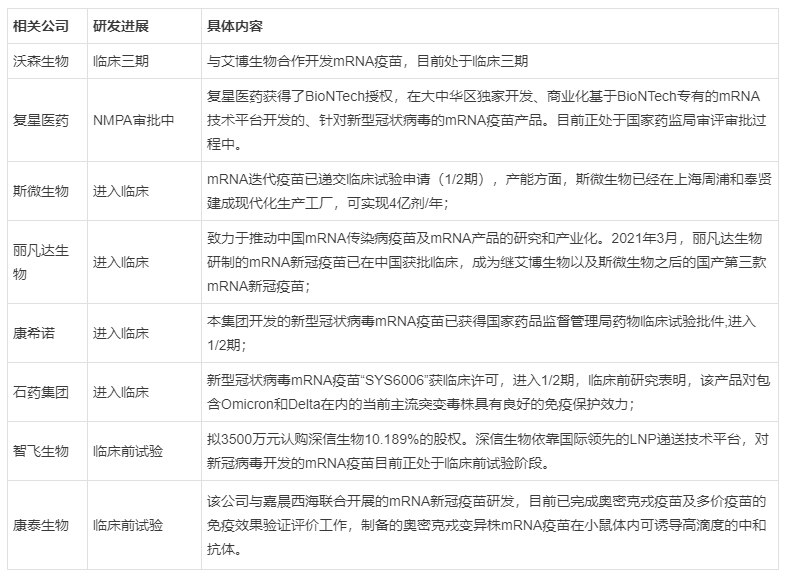
面对反复的新冠疫情,mRNA疫苗受到了重视。石药集团、康希诺公告获国家药监局批准临床试验。
康希诺称,临床前研究结果显示,该款疫苗可以诱导出针对多种世界卫生组织认定的重要变异株(包括当前流行株)的高滴度的中和抗体。与以原型株为基础开发的现有新冠疫苗相比广谱性更强,可以更有效地保护机体免受现有变异株的感染。
沃森生物披露,公司2021年研发费用超过一半都投入到了新冠mRNA疫苗的临床研究中。目前,新冠mRNA疫苗国内三期临床的现场工作基本结束,正在进行数据整理和持续血清检测,国际多中心三期临床试验也已取得了阶段性进展,已经在开展病例收集的工作,并持续与当地药监部门保持沟通。
比亚迪公告,根据公司战略发展需要,自2022年3月起停止燃油汽车整车生产。未来,在汽车版块公司将专注于纯电动和插电式混合动力汽车业务。比亚迪3月新能源汽车销量10.5万辆,同比增长333.06%;一季度累计销量28.6万辆,增长422.97%。
隆基股份:云南发改委取消公司在云南省享有的优惠电价政策和措施,自2021年9月1日起,公司全部用电价格通过电力市场化交易方式形成,直接与电网企业结算,将对公司利润会产生一定不利影响。
中环股份宣布,P型单晶硅片价格全面上调。以160μm为例,不同规格的硅片价格上调0.14~0.21元/片。本次价格自4月3日开始执行。
动力煤方面,港口动力煤现货价收报1295元/吨,环比下跌280元/吨。供给端,主产地保供稳价持续发力,但受疫情管控原因煤炭运力不足。需求端,煤炭市场进入传统淡季,采暖需求回落,缓解终端补库需求。
房地产预期回暖,据不完全统计今年一季度,60余城发布房地产相关政策超百次,主要涉及针对性放松限购政策、降低首付比例、发放购房补贴、降低房贷利率、取消限售、为房企提供资金支持等方面,整体政策放松力度加大、速度加快。
本周国内市场共有23家上市公司限售股陆续解禁,按4月1日收盘价计算,解禁市值为453.83亿元。从解禁市值规模来看,兴业银行(248.01亿元)、三美股份(88.08亿元)、罗欣药业(33.85亿元)位列前三位。
本周将有6只新股发行,累计发行数量约2.06亿股,预计募集资金90.17亿元。4月6日发行的是安达智能,4月7日发行的是经纬恒润、宏德股份、新特电气,4月8日发行的是英集芯、拓荆科技。