光伏
需求的增长拉动多晶硅需求的增长,两者共同拉动工业硅需求的增长,叠加限电政策,工业硅价格大幅提升。 2、三氯氢硅 当前制备多晶硅的工艺包括改良西门子法和硅烷流化床法,产品形态分别为块/棒状硅和颗粒硅。改良西门子法工艺成熟,是目前制备多晶硅的主流工艺。 改良西门子法核心是三氯氢硅与高纯氢气在钟罩式还原炉内发生化学气相沉积反应还原生成多晶硅。流化床法工艺的核心是将硅烷气体在流化床反应器中直接热分解为颗粒状的多晶硅产品。其与改良西门子法不同的是三氯氢硅先经过歧化反应生成硅烷气,再将硅烷气通入流化床中,硅烷气受热分解并在多晶硅晶种上沉积,不断生长形成颗粒硅从流化床底部排出。目前国内仅保利协鑫取得技术突破
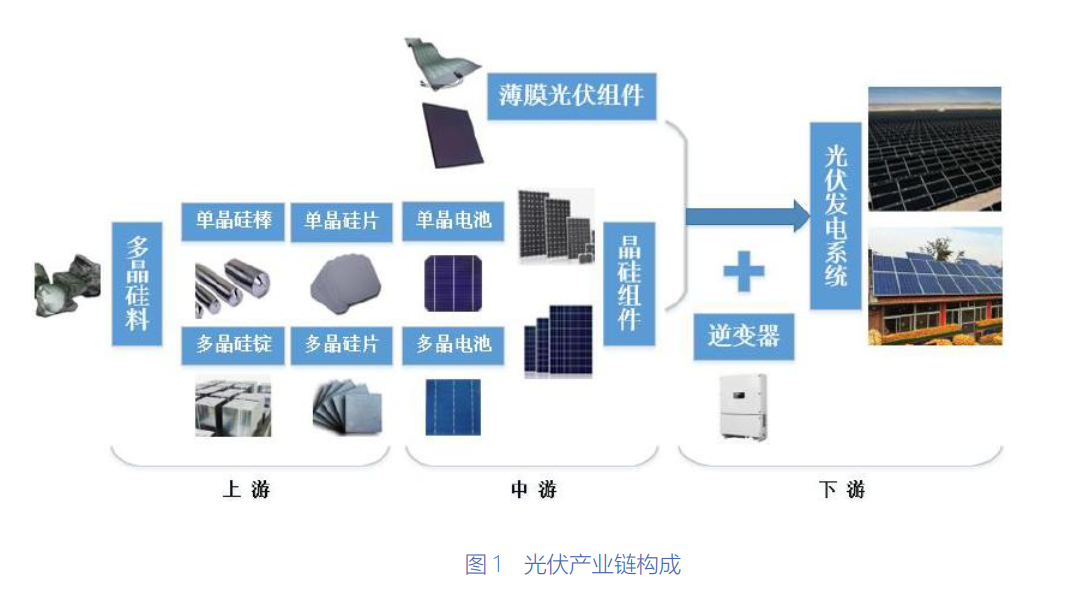
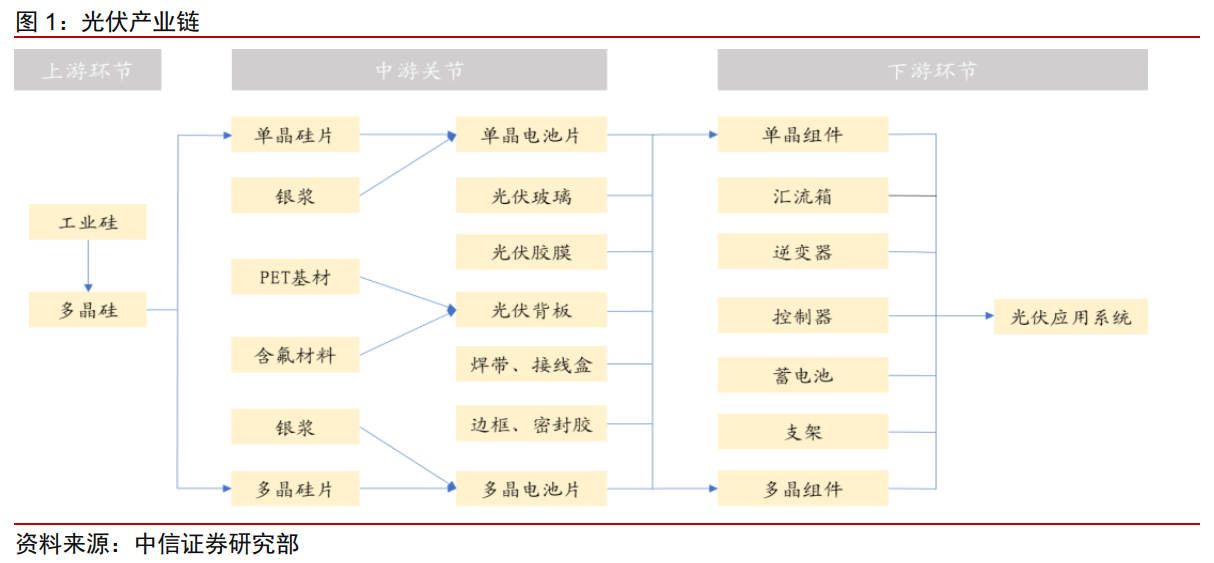
1、工业硅
工业硅生产成本包括原材料成本、人工成本和燃料动力成本,其中燃料动力成本占较大,达 30%,是名副其实的能耗大户。受限电政策影响,行业开工率无法大幅提升,只能维持在 50%-60%之间。
工业硅下游应用包括有机硅、多晶硅和铝合金等,其中有机硅是工业硅最主要的下游应用,截止 2021 年 10 月,其应用占比达 41%,多晶硅和铝合金占比大致相同,为 28%。新能源汽车、医疗消费等需求的大幅增长直接带动有机硅需求的增长,光伏需求的增长拉动多晶硅需求的增长,两者共同拉动工业硅需求的增长,叠加限电政策,工业硅价格大幅提升。
2、三氯氢硅
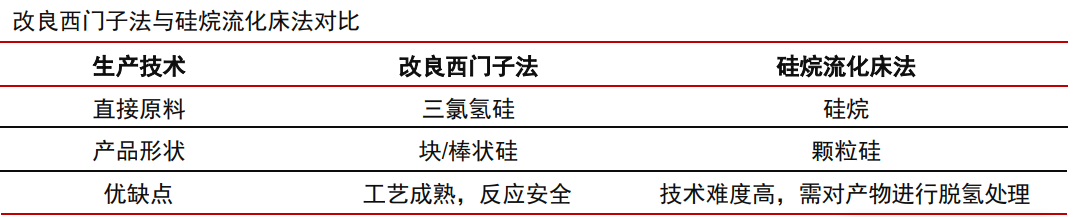
当前制备多晶硅的工艺包括改良西门子法和硅烷流化床法,产品形态分别为块/棒状硅和颗粒硅。改良西门子法工艺成熟,是目前制备多晶硅的主流工艺。
改良西门子法核心是三氯氢硅与高纯氢气在钟罩式还原炉内发生化学气相沉积反应还原生成多晶硅。流化床法工艺的核心是将硅烷气体在流化床反应器中直接热分解为颗粒状的多晶硅产品。其与改良西门子法不同的是三氯氢硅先经过歧化反应生成硅烷气,再将硅烷气通入流化床中,硅烷气受热分解并在多晶硅晶种上沉积,不断生长形成颗粒硅从流化床底部排出。目前国内仅保利协鑫取得技术突破,实现商业化生产,行业整体仍未实现大规模应用。
多晶硅需求的持续增长带动原材料三氯氢硅需求的增长,三氯氢硅扩产周期较长,扩产收益具有不确定性,导致厂家谨慎选择扩产。
3、电池技术向 TOPCon、HJT 转换。
历史上经历了单晶代替多晶、P-PERC 替代常规单晶(Al-BSF)的技术迭代。目前 P-PERC 电池转换效率已接近 24%的理论极限,未来提升空间有限。为满足提效需求,各厂商加大了对 N-TOPCon 和 N-HJT 技术的布局。TOPCon 技术可在现有产线上改造升级,投资成本相对较小,预计未来几年市占率将会有明显提升。HJT 技术具有转换效率潜力大、薄片化降本潜力大等诸多优点,但受限于目前投资成本较高,产业化推进缓慢。未来随着设备等投资成本的进一步下降,HJT 电池技术市占率有望快速提高,取代 PERC 成为第三代电池片技术。
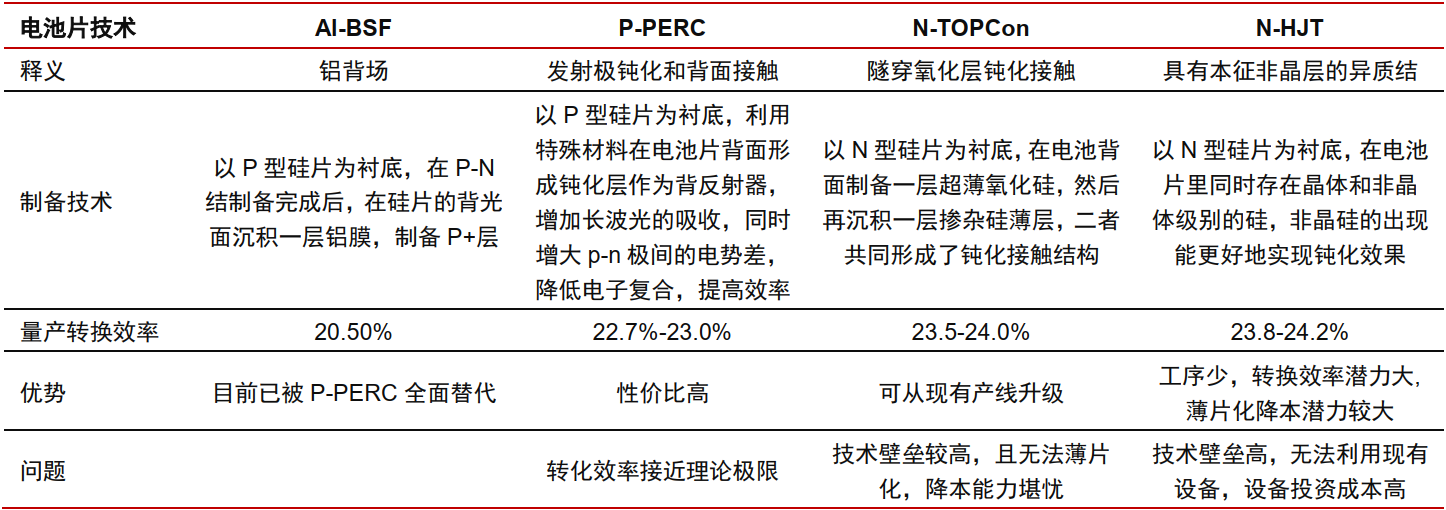
HJT 电池工艺步骤简化,TCO 薄膜沉积分 PVD/RPD 两种工艺。目前主流技术路线是用 PVD 工艺,相较于 PVD,RPD 的效率和质量更高,但是受制于日本住友公司对设备和靶材的垄断,成本较高。
靶材是 TCO 薄膜沉积的关键,ITO 靶材为最佳选择。ITO 靶材就是氧化铟和氧化锡粉末按一定比例混合后经过一系列的生产工艺加工成型,再高温气氛烧结(1600 度,通氧气烧结)形成的黑灰色陶瓷半导体,通过调整氧化铟和氧化锡粉末的比例,可以提高 HJT 电池的转换效率。
全球 ITO 靶材市场主要供应商有日本日矿、三井矿业、康宁、优美科等,其垄断了全球 80%的中高端市场份额和 90%的全球晶圆制造靶材市场份额。
4、光伏玻璃
光伏玻璃根据生产工艺的不同可以分为超白压花和超白浮法玻璃,前者适用于晶硅电池,后者适用于薄膜电池,目前主要应用的是超白压花玻璃。
纯碱有着丰富的下游应用,包括玻璃、硅酸盐、焦亚硫酸钠、磷酸盐、烧碱和小苏打等,其中玻璃是纯碱消费最大的下游产业。光伏玻璃需求持续增长将带来上游纯碱需求的增长,而近两年纯碱新增产能较少,行业景气度有望维持高位。
5、光伏胶膜
光伏胶膜主要用于光伏组件的封装环节,是光伏组件的关键材料。光伏胶膜在一定条件下会发生熔融粘结与交联固化,将玻璃/背板与电池片粘结起来,并起到保护电池片的作用。太阳光通过玻璃、胶膜照射到电池片上产生电流,因此胶膜需要具备高透光率。同时为保证光伏组件的工作年限达 20 年以上,对胶膜耐候性、粘结强度、耐老化等性能要求较高。
光伏胶膜的生产以 EVA/POE 树脂为主要原材料,辅材包括交联剂、增粘助剂、抗老化剂等。根据福斯特数据,在 EVA 胶膜生产成本中,树脂成本占比超过 81%,其他辅材成本占比 9%,制造费用占比 8%。
光伏组件的运营寿命较长,达 20 年以上,因此对胶膜的透光率、收缩率、延伸率、剥离强度、交联度、耐老化等方面有严格要求,这也造成了胶膜配方、改性技术、生产工艺方面的高技术门槛。对于国内光伏组件厂商,海外市场占据相当大的比重,而国际认证是光伏组件产品进入相关进口国的“通行证”(如:TUV 认证、UL 认证、JET 认证),该认证有严格的标准和复杂的认证程序,组件厂商不会轻易更换上游供应商,造成了上游胶膜行业具有较高的客户壁垒。胶膜行业对生产设备,生产技术等要求高,其购买与维护成本高昂,具有一定的资金壁垒。经过多年的发展,国产胶膜市占率不断提高,胶膜产能不断从海外向国内转移。根据 CPIA 的数据,2020 年福斯特市占率达到了 55%,斯威克和海优新材分别占比 13%和 11%。
为抢占市场和满足日益提高的光伏性能要求,各大龙头公司纷纷开启扩产之路。POE 胶膜因其优异的性能,能够适用于双玻组件,成为了各大企业扩产的重要选择。以福斯特为例,公司原计划于 2021 年在浙江杭州投产 2 亿平的 POE 胶膜,并有 7.5 亿平的 EVA 胶膜+POE 胶膜分别计划于 2022/2023 年投产。
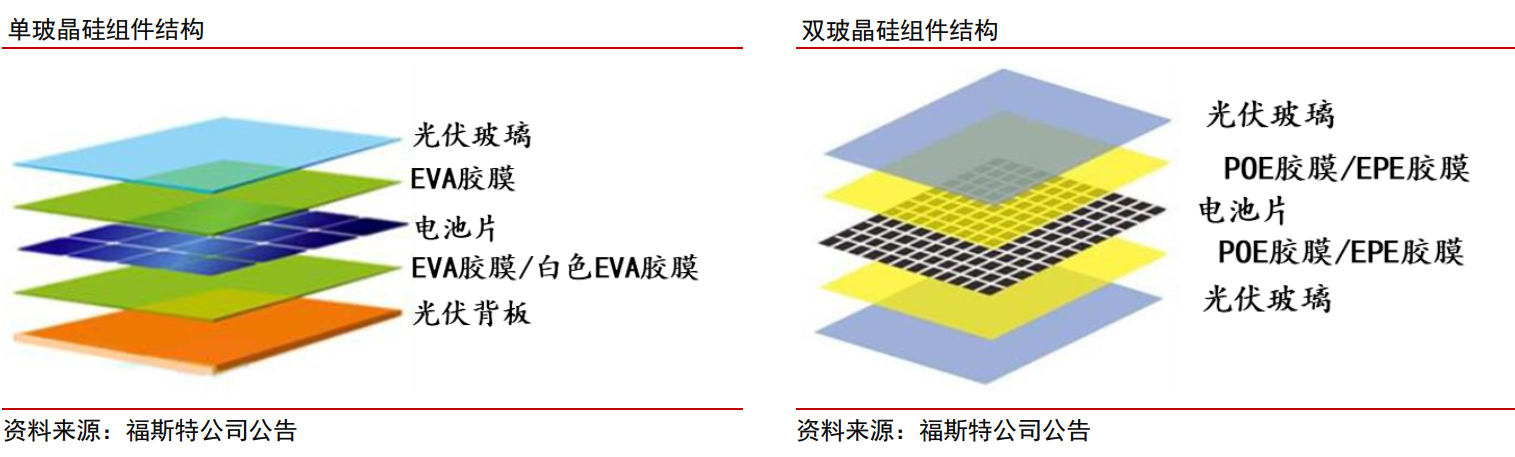
相对于单玻组件,双玻组件具有耐候性好、阻隔性能好、完美匹配双面电池等优点。双玻组件渗透率的大幅提高将拉动光伏玻璃和 POE/EPE 胶膜的需求。EVA 胶膜强度低,水蒸汽透过率和吸水率较大,耐候性较差,用于双玻组件上需要进行封边,这会影响双玻组件在BIPV 中的应用。而 POE/EPE 胶膜可以解决这个问题,其具有更低的水蒸汽透过率,内聚力更大,可使生产的双玻组件不需要封边。
目前 POE 树脂全部来自于进口,国内还未有 POE 量产装置。但部分国内企业 POE 已进入中试阶段。
EVA为乙烯系列聚合物,由乙烯与醋酸乙烯酯(VA)共聚而成,VA 的含量不同会导致性能的不同,VA 含量在 10%-20%为弹性材料,超过 30%时为塑性材料。根据前瞻产业研究院数据,EVA 树脂生产成本主要来自于原材料,占比达 69%,制造费用占比达 30%。
我国 EVA 树脂生产工艺主要有巴塞尔管式、巴塞尔釜式和艾克森美孚釜式等,受限于技术水平,国内只有部分企业可以产出光伏级 EVA 树脂,产品大量依赖进口。
6、光伏背板
光伏背板生产工艺分为复合和涂布两种。太阳能背板的原材料主要有 PET 基膜、氟材料和胶粘剂。其中 PET 基膜主要提供绝缘性能和力学性能,但耐候性比较差;氟材料主要为 PVF(聚氟乙烯)和 PVDF(聚偏氟乙烯),分为氟膜和含氟树脂两种形式,提供绝缘性、耐候性和阻隔性;胶粘剂在复合型背板中用来粘贴 PET 基膜和氟膜。光伏背板生产工艺分为复合和涂布两种,复合指通过胶粘剂将氟材料以氟膜的形式复合在 PET 基膜上,涂布通过特殊工艺将含氟树脂直接涂覆在 PET 基膜上。目前市场上应用的主要是复合背板,市占率在 75%以上。
经过多年的发展,光伏背板行业形成了相对集中的竞争格局,2019 年 CR5 为 80%,其中赛伍技术出货量 1.65 亿平米,市占率为 30%,连续多年位居全球第一,中来股份以 1.16 亿平米的出货量位居第二,市占率为 21%。
7、相关标的公司
工业硅:合盛硅业、新安股份
多晶硅:通威股份、保利协鑫
三氯氢硅:三孚股份(产能6.5万吨,可产光伏级,外售)、新安股份(产能8万吨,可产光伏级,自用为主)
TOPCon:中来股份、隆基股份、东方日升、晶科能源
HJT:爱康科技、明阳智能、东方日升
ITO 靶材:隆华科技
光伏玻璃:福莱特、旗滨集团
纯碱:山东海化、三友化工
光伏胶膜:福斯特、赛伍技术、海优新材、上海天洋
EVA树脂:联泓新科
POE:万华化学、卫星化学
光伏背板:赛伍技术、中来股份
光伏背板膜:裕兴股份
双玻卡扣短边框:海达股份